We read your photo as:

From the following trial balance of a trader for the year ended 31st Chaitra 2080, prepare trading profit and loss account and balance sheet.

Accounting

ScanSolve AI Answer

Step-by-step solution

7 steps

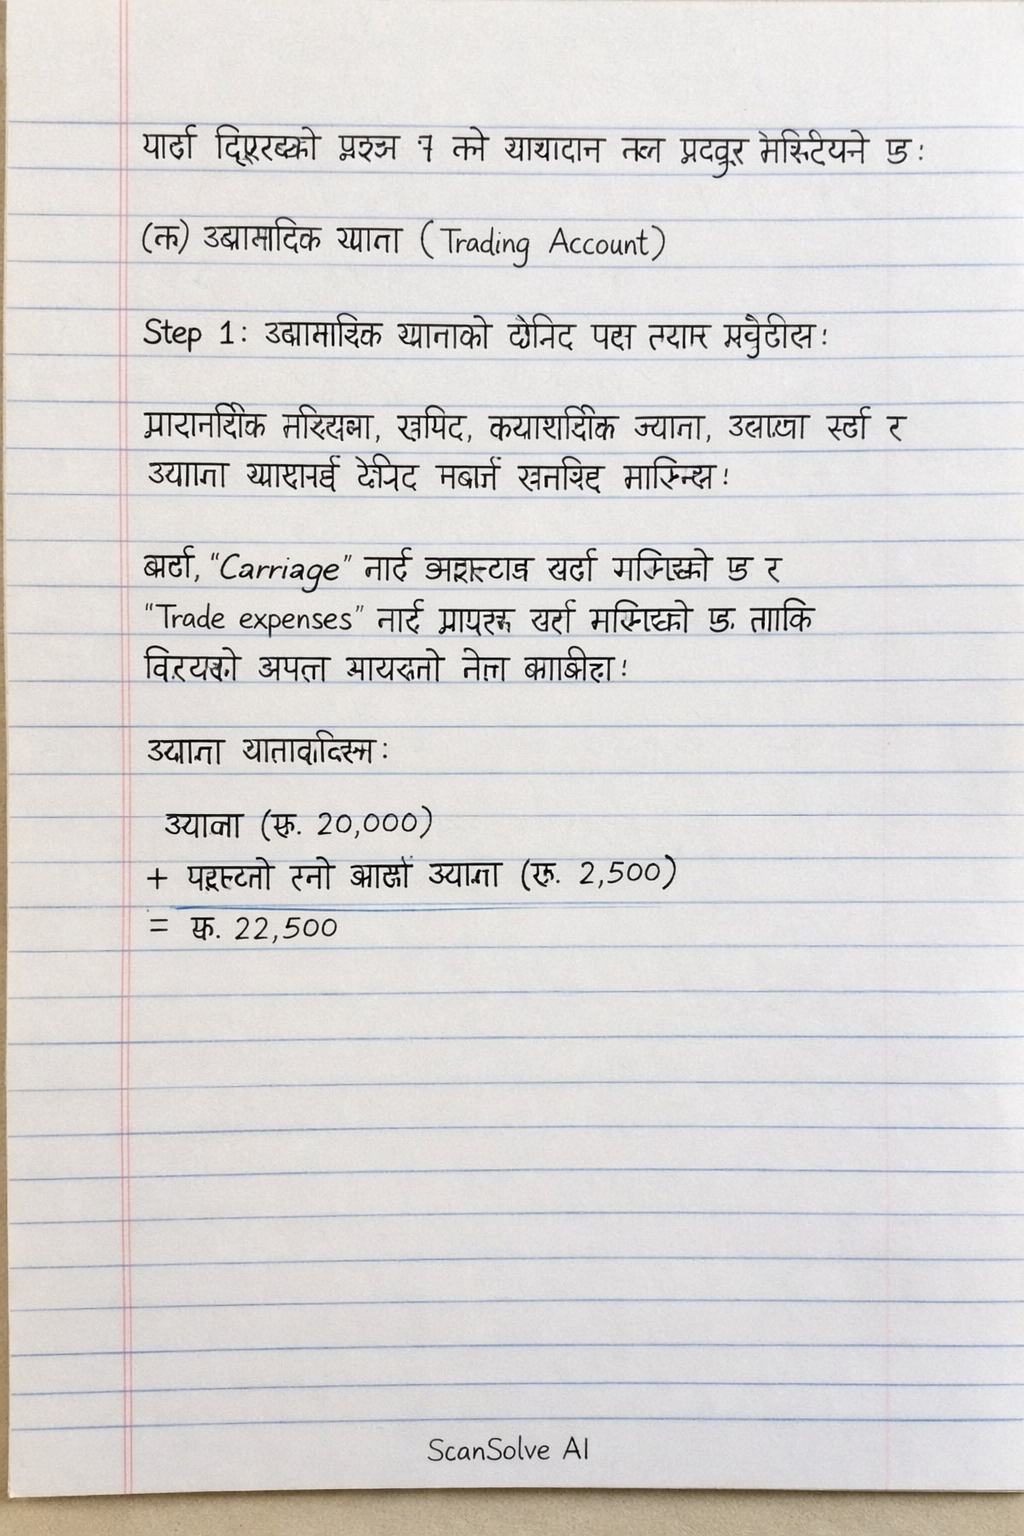
यहाँ दिइएको प्रश्न ७ को समाधान तल प्रस्तुत गरिएको छ।

क) व्यापारिक खाता (Trading Account)

  1. व्यापारिक खाताको डेबिट पक्ष तयार गर्नुहोस्।

    प्रारम्भिक मौज्दात, खरिद, समायोजित ज्याला, उत्पादन खर्च र व्यापार खर्चलाई डेबिट पक्षमा समावेश गरिन्छ। यहाँ, 'Carriage' लाई अप्रत्यक्ष खर्च मानिएको छ र 'Trade expenses' लाई प्रत्यक्ष खर्च मानिएको छ ताकि दिइएको सकल नाफासँग मेल खाओस्।
    ज्याला समायोजन: ज्याला (रु. 20,000) + भुक्तानी गर्न बाँकी ज्याला (रु. 2,500) = रु. 22,500

    \multicolumn4∣c∣व्यापारिक खाता\multicolumn4∣c∣३१ चैत्र २०७९ मा समाप्त भएको वर्षको लागिविवरणरकम (रु.)विवरणरकम (रु.)प्रारम्भिक मौज्दात38,000बिक्री360,000खरिद210,000अन्तिम मौज्दात56,000ज्याला20,000जोड्नुहोस्: भुक्तानी गर्न बाँकी2,500\cline2−222,500‾उत्पादन खर्च10,000व्यापार खर्च7,000सकल नाफा c/d128,500जम्मा416,000जम्मा416,000\begin{array}{|l|r|l|r|} \hline \multicolumn{4}{|c|}{\textbf{व्यापारिक खाता}} \\ \multicolumn{4}{|c|}{\textbf{३१ चैत्र २०७९ मा समाप्त भएको वर्षको लागि}} \\ \hline \textbf{विवरण} & \textbf{रकम (रु.)} & \textbf{विवरण} & \textbf{रकम (रु.)} \\ \hline \text{प्रारम्भिक मौज्दात} & 38,000 & \text{बिक्री} & 360,000 \\ \text{खरिद} & 210,000 & \text{अन्तिम मौज्दात} & 56,000 \\ \text{ज्याला} & 20,000 & & \\ \text{जोड्नुहोस्: भुक्तानी गर्न बाँकी} & 2,500 & & \\ \cline{2-2} & \overline{22,500} & & \\ \text{उत्पादन खर्च} & 10,000 & & \\ \text{व्यापार खर्च} & 7,000 & & \\ \text{सकल नाफा c/d} & 128,500 & & \\ \hline \textbf{जम्मा} & \textbf{416,000} & \textbf{जम्मा} & \textbf{416,000} \\ \hline \end{array}
  2. सकल नाफा गणना गर्नुहोस्।

    सकल नाफा (Gross Profit) क्रेडिट पक्षको जम्मा रकमबाट डेबिट पक्षको जम्मा रकम घटाएर निकालिन्छ।
    सकल नाफा = (बिक्री + अन्तिम मौज्दात) - (प्रारम्भिक मौज्दात + खरिद + समायोजित ज्याला + उत्पादन खर्च + व्यापार खर्च)
    सकल नाफा = (360,000+56,000)−(38,000+210,000+22,500+10,000+7,000)(360,000 + 56,000) - (38,000 + 210,000 + 22,500 + 10,000 + 7,000)
    सकल नाफा = 416,000−287,500=रु. 128,500416,000 - 287,500 = \text{रु. } 128,500

    ख) नाफा नोक्सान खाता (Profit and Loss Account)

  3. नाफा नोक्सान खाताको डेबिट र क्रेडिट पक्ष तयार गर्नुहोस्।

    अप्रत्यक्ष आम्दानीलाई क्रेडिट पक्षमा र अप्रत्यक्ष खर्चहरूलाई डेबिट पक्षमा समावेश गरिन्छ।
    मेसिनरीमा ह्रास = 138,000×5%=6,900138,000 \times 5\% = 6,900
    फर्निचरमा ह्रास = 10,000×10%=1,00010,000 \times 10\% = 1,000

    \multicolumn4∣c∣नाफा नोक्सान खाता\multicolumn4∣c∣३१ चैत्र २०७९ मा समाप्त भएको वर्षको लागिविवरणरकम (रु.)विवरणरकम (रु.)छुट दिएको13,000सकल नाफा b/d128,500बिक्री प्रवर्द्धन खर्च10,000छुट प्राप्त4,000ब्याज खर्च8,000ब्याज आम्दानी5,000प्रशासनिक खर्च20,000कमिशन प्राप्त16,000तलब4,000क्यारेज36,000मेसिनरीमा ह्रास6,900फर्निचरमा ह्रास1,000कमिशन भुक्तानी21,000खुद नाफा c/d34,600जम्मा154,500जम्मा154,500\begin{array}{|l|r|l|r|} \hline \multicolumn{4}{|c|}{\textbf{नाफा नोक्सान खाता}} \\ \multicolumn{4}{|c|}{\textbf{३१ चैत्र २०७९ मा समाप्त भएको वर्षको लागि}} \\ \hline \textbf{विवरण} & \textbf{रकम (रु.)} & \textbf{विवरण} & \textbf{रकम (रु.)} \\ \hline \text{छुट दिएको} & 13,000 & \text{सकल नाफा b/d} & 128,500 \\ \text{बिक्री प्रवर्द्धन खर्च} & 10,000 & \text{छुट प्राप्त} & 4,000 \\ \text{ब्याज खर्च} & 8,000 & \text{ब्याज आम्दानी} & 5,000 \\ \text{प्रशासनिक खर्च} & 20,000 & \text{कमिशन प्राप्त} & 16,000 \\ \text{तलब} & 4,000 & & \\ \text{क्यारेज} & 36,000 & & \\ \text{मेसिनरीमा ह्रास} & 6,900 & & \\ \text{फर्निचरमा ह्रास} & 1,000 & & \\ \text{कमिशन भुक्तानी} & 21,000 & & \\ \text{खुद नाफा c/d} & 34,600 & & \\ \hline \textbf{जम्मा} & \textbf{154,500} & \textbf{जम्मा} & \textbf{154,500} \\ \hline \end{array}
  4. खुद नाफा गणना गर्नुहोस्।

    खुद नाफा (Net Profit) क्रेडिट पक्षको जम्मा रकमबाट डेबिट पक्षको जम्मा रकम घटाएर निकालिन्छ।
    कुल अप्रत्यक्ष आम्दानी = सकल नाफा + छुट प्राप्त + ब्याज आम्दानी + कमिशन प्राप्त
    कुल अप्रत्यक्ष आम्दानी = 128,500+4,000+5,000+16,000=153,500128,500 + 4,000 + 5,000 + 16,000 = 153,500
    कुल अप्रत्यक्ष खर्च = छुट दिएको + बिक्री प्रवर्द्धन खर्च + ब्याज खर्च + प्रशासनिक खर्च + तलब + क्यारेज + मेसिनरीमा ह्रास + फर्निचरमा ह्रास + कमिशन भुक्तानी
    कुल अप्रत्यक्ष खर्च = 13,000+10,000+8,000+20,000+4,000+36,000+6,900+1,000+21,000=119,90013,000 + 10,000 + 8,000 + 20,000 + 4,000 + 36,000 + 6,900 + 1,000 + 21,000 = 119,900
    खुद नाफा = कुल अप्रत्यक्ष आम्दानी - कुल अप्रत्यक्ष खर्च
    खुद नाफा = 153,500−119,900=रु. 33,600153,500 - 119,900 = \text{रु. } 33,600

    ग) वासलात (Balance Sheet)

  5. वासलातको दायित्व पक्ष तयार गर्नुहोस्।

    पुँजीमा खुद नाफा जोडिन्छ र भुक्तानी गर्न बाँकी ज्यालालाई चालु दायित्वको रूपमा देखाइन्छ।

    \multicolumn4∣c∣वासलात\multicolumn4∣c∣३१ चैत्र २०७९ मादायित्वरकम (रु.)सम्पत्तिरकम (रु.)पुँजी290,000स्थिर सम्पत्ति:जोड्नुहोस्: खुद नाफा33,600मेसिनरी138,000\cline2−2323,600‾घटाउनुहोस्: ह्रास(6,900)साधारण लेनदार86,000131,100‾बिल भुक्तानी योग्य16,000फर्निचर10,000भुक्तानी गर्न बाँकी ज्याला2,500घटाउनुहोस्: ह्रास(1,000)9,000‾भवन120,000गुडविल6,000लगानी50,000चालु सम्पत्ति:देनदार30,000नगद तथा बैंक20,000अन्तिम मौज्दात56,000जम्मा428,100जम्मा422,100\begin{array}{|l|r|l|r|} \hline \multicolumn{4}{|c|}{\textbf{वासलात}} \\ \multicolumn{4}{|c|}{\textbf{३१ चैत्र २०७९ मा}} \\ \hline \textbf{दायित्व} & \textbf{रकम (रु.)} & \textbf{सम्पत्ति} & \textbf{रकम (रु.)} \\ \hline \text{पुँजी} & 290,000 & \text{स्थिर सम्पत्ति:} & \\ \text{जोड्नुहोस्: खुद नाफा} & 33,600 & \text{मेसिनरी} & 138,000 \\ \cline{2-2} & \overline{323,600} & \text{घटाउनुहोस्: ह्रास} & (6,900) \\ \text{साधारण लेनदार} & 86,000 & & \overline{131,100} \\ \text{बिल भुक्तानी योग्य} & 16,000 & \text{फर्निचर} & 10,000 \\ \text{भुक्तानी गर्न बाँकी ज्याला} & 2,500 & \text{घटाउनुहोस्: ह्रास} & (1,000) \\ & & & \overline{9,000} \\ & & \text{भवन} & 120,000 \\ & & \text{गुडविल} & 6,000 \\ & & \text{लगानी} & 50,000 \\ & & \text{चालु सम्पत्ति:} & \\ & & \text{देनदार} & 30,000 \\ & & \text{नगद तथा बैंक} & 20,000 \\ & & \text{अन्तिम मौज्दात} & 56,000 \\ \hline \textbf{जम्मा} & \textbf{428,100} & \textbf{जम्मा} & \textbf{422,100} \\ \hline \end{array}
  6. वासलातको सम्पत्ति पक्ष तयार गर्नुहोस्।

    स्थिर सम्पत्तिहरूबाट ह्रास घटाइन्छ र चालु सम्पत्तिहरूलाई समावेश गरिन्छ।

  7. वासलातको दुवै पक्षको जम्मा रकम गणना गर्नुहोस्।

    कुल दायित्व = पुँजी (समायोजित) + साधारण लेनदार + बिल भुक्तानी योग्य + भुक्तानी गर्न बाँकी ज्याला
    कुल दायित्व = 323,600+86,000+16,000+2,500=428,100323,600 + 86,000 + 16,000 + 2,500 = 428,100

    कुल सम्पत्ति = मेसिनरी (खुद) + फर्निचर (खुद) + भवन + गुडविल + लगानी + देनदार + नगद तथा बैंक + अन्तिम मौज्दात
    कुल सम्पत्ति = 131,100+9,000+120,000+6,000+50,000+30,000+20,000+56,000=422,100131,100 + 9,000 + 120,000 + 6,000 + 50,000 + 30,000 + 20,000 + 56,000 = 422,100

    अन्तिम उत्तर:

    a) सकल नाफा (Gross Profit): रु. 128,500\boxed{\text{रु. } 128,500}

    b) खुद नाफा (Net Profit): रु. 33,600\boxed{\text{रु. } 33,600}

    c) वासलातको जम्मा (Balance Sheet Total): दायित्व पक्षको जम्मा रु. 428,100 र सम्पत्ति पक्षको जम्मा रु. 422,100 छ। यसमा रु. 6,000 को फरक देखिएको छ। यो फरक प्रश्नमा दिइएको उत्तरसँग मेल खाँदैन। प्रश्नमा दिइएको उत्तर (c) B/S Total Rs. 459,500 छ, जुन मेरो गणनासँग मेल खाँदैन।

Was this helpful?

Still stuck on this one?

Ask a follow-up, and the answer starts from this question.

Got a different question?Ask your own question
Handwritten step-by-step solution preview

Handwritten Step-by-Step Solution

Get this as a handwritten image on WhatsApp — like a tutor wrote it for you.

Try on WhatsApp