
We read your photo as:
Explain the two fundamental qualitative characteristics of good financial information. Enumerate four errors that are not detected by a trial balance.
ScanSolve AI Answer
This answer stops before the end.
It was cut off when it was first written. Ask ScanSolve this question again for the full working.
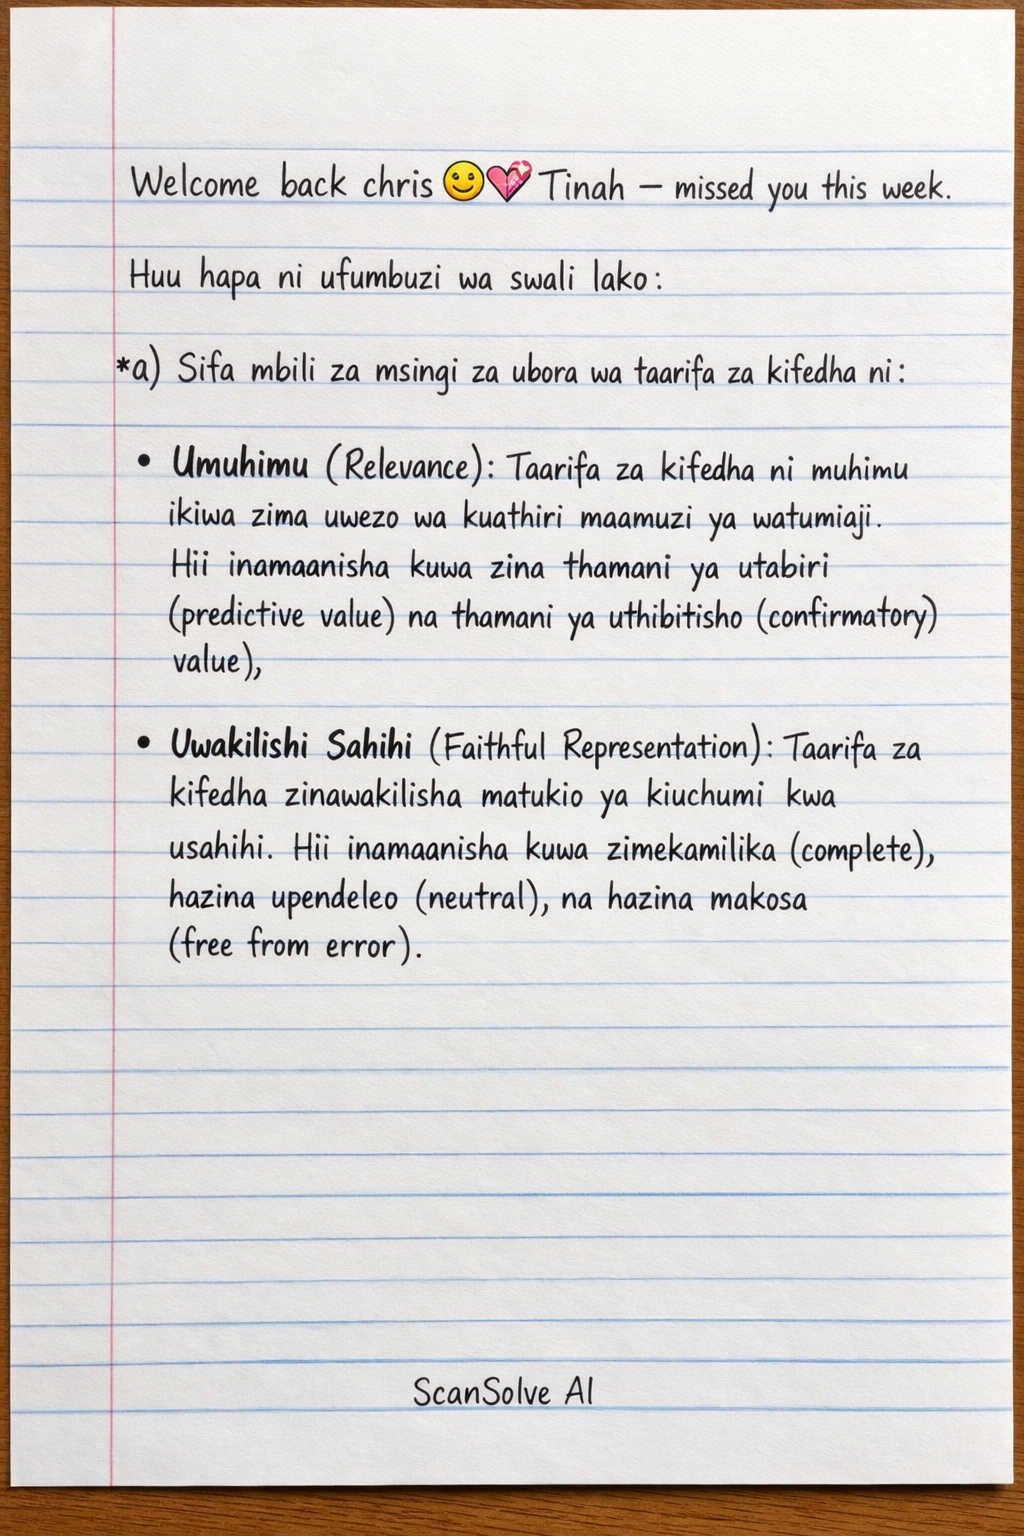
Huu hapa ni ufumbuzi wa swali lako:
a) Sifa mbili za msingi za ubora wa taarifa za kifedha ni:
- Umuhimu (Relevance): Taarifa za kifedha ni muhimu ikiwa zina uwezo wa kuathiri maamuzi ya watumiaji. Hii inamaanisha kuwa zina thamani ya utabiri (predictive value) na thamani ya uthibitisho (confirmatory value).
- Uwakilishi Sahihi (Faithful Representation): Taarifa za kifedha zinawakilisha matukio ya kiuchumi kwa usahihi. Hii inamaanisha kuwa zimekamilika (complete), hazina upendeleo (neutral), na hazina makosa (free from error).
b) Makosa manne ambayo hayagunduliwi na mizani ya majaribio (trial balance) ni:
- Kosa la kuacha (Error of omission): Muamala umesahaulika kabisa kurekodiwa katika vitabu.
- Kosa la kanuni (Error of principle): Muamala umerekodiwa katika akaunti isiyo sahihi, kwa mfano, gharama ya mtaji imerekodiwa kama gharama ya mapato.
- Kosa la fidia (Compensating error): Makosa mawili au zaidi yanatokea ambayo yanafuta athari za kila mmoja, na hivyo kufanya mizani ya majaribio kusawazika.
- Kosa la uandishi wa awali (Error of original entry): Kiasi kisicho sahihi kimerekodiwa katika akaunti zote mbili za debit na credit.
c) Ili kuandaa ratiba ya harakati za mali, mimea na vifaa kwa mwaka ulioishia Mei 31, 2015, tutahitaji kufanya marekebisho kwa kila mali.
Ratiba ya Harakati za Mali, Mimea na Vifaa kwa Mwaka Ulioishia Mei 31, 2015
| Mali | Salio la Kuanzia (Juni 1, 2014) | Ongezeko | Upungufu | Salio la Kufunga (Mei 31, 2015) |
|---|---|---|---|---|
| Gharama | ||||
| Ardhi | Sh. 6,243,000 | Sh. 757,000 | Sh. 0 | Sh. 7,000,000 |
| Majengo | Sh. 6,580,500 | Sh. 0 | Sh. 80,500 | Sh. 6,500,000 |
| Samani na Vifaa | Sh. 2,025,000 | Sh. 3,000,000 | Sh. 0 | Sh. 5,025,000 |
| Mitambo na Vifaa | Sh. 15,120,000 | Sh. 0 | Sh. 3,140,000 | Sh. 11,980,000 |
| Magari | Sh. 7,930,000 | Sh. 3,000,000 | Sh. 2,000,000 | Sh. 8,930,000 |
| Jumla ya Gharama | Sh. 37,898,500 | Sh. 6,757,000 | Sh. 5,220,500 | Sh. 39,435,000 |
| Mkusanyiko wa Uchakavu | ||||
| Ardhi | Sh. 0 | Sh. 0 | Sh. 0 | Sh. 0 |
| Majengo | Sh. 657,000 | Sh. 162,500 | Sh. 657,000 | Sh. 162,500 |
| Samani na Vifaa | Sh. 675,000 | Sh. 300,000 | Sh. 0 | Sh. 975,000 |
| Mitambo na Vifaa | Sh. 10,039,000 | Sh. 1,492,500 | Sh. 2,200,000 | Sh. 9,331,500 |
| Magari | Sh. 3,307,500 | Sh. 1,186,000 | Sh. 1,400,000 | Sh. 3,093,500 |
| Jumla ya Mkusanyiko wa Uchakavu | Sh. 14,679,500 | Sh. 3,141,000 | Sh. 4,257,000 | Sh. 13,563,500 |
| Thamani Halisi ya Kitabu | ||||
| Ardhi | Sh. 6,243,000 | Sh. 7,000,000 | ||
| Majengo | Sh. 5,923,500 | Sh. 6,337,500 | ||
| Samani na Vifaa | Sh. 1,350,000 | Sh. 4,050,000 | ||
| Mitambo na Vifaa | Sh. 5,081,000 | Sh. 2,648,500 | ||
| Magari | Sh. 4,622,500 | Sh. 5,836,500 | ||
| Jumla ya Thamani Halisi ya Kitabu | Sh. 23,220,000 | Sh. 25,872,500 |
Mahesabu ya Kina:
1. Ardhi na Majengo:
- Kurekebisha thamani ya Ardhi na Majengo (Juni 1, 2014):
- Ardhi: Kutoka Sh. 6,243,000 hadi Sh. 7,000,000. Ongezeko = Sh. 7,000,000 - Sh. 6,243,000 = Sh. 757,000.
- Majengo: Kutoka Sh. 6,580,500 hadi Sh. 6,500,000. Upungufu = Sh. 6,580,500 - Sh. 6,500,000 = Sh. 80,500.
- Mkusanyiko wa uchakavu wa Majengo (Juni 1, 2014) Sh. 657,000 huondolewa kwa sababu ya kurekebisha thamani.
- Uchakavu wa Majengo kwa mwaka:
- Thamani mpya ya Majengo = Sh. 6,500,000.
- Kiwango cha uchakavu = 2.5% (Straight line).
- Uchakavu = Sh. 6,500,000 2.5% = Sh. 162,500.
2. Mitambo na Vifaa:
- Kutupa mali (disposal):
- Gharama ya mali iliyotupwa = Sh. 3,140,000.
- Mkusanyiko wa uchakavu wa mali iliyotupwa = Sh. 2,200,000.
- Uchakavu wa Mitambo na Vifaa vilivyobaki:
- Salio la kuanzia la gharama = Sh. 15,120,000.
- Gharama ya mali iliyotupwa = Sh. 3,140,000.
- Gharama iliyobaki = Sh. 15,120,000 - Sh. 3,140,000 = Sh. 11,980,000.
- Salio la kuanzia la mkusanyiko wa uchakavu = Sh. 10,039,000.
- Mkusanyiko wa uchakavu wa mali iliyotupwa = Sh. 2,200,000.
- Mkusanyiko wa uchakavu uliobaki = Sh. 10,039,000 - Sh. 2,200,000 = Sh. 7,839,000.
- Thamani halisi ya kitabu iliyobaki = Sh. 11,980,000 - Sh. 7,839,000 = Sh. 4,141,000.
- Kiwango cha uchakavu = 12.5% (Reducing balance).
- Uchakavu = Sh. 4,141,000 12.5% = Sh. 517,625.
- Kumbuka: Kuna utata kidogo hapa. Kwa kawaida, uchakavu wa reducing balance huhesabiwa kwa salio la kufunga la mwaka uliopita. Hata hivyo, kwa kuwa mali ilitupwa, tunahitaji kuhesabu uchakavu kwa salio lililobaki baada ya kutupa mali. Kwa kuzingatia "A full year's depreciation is provided in the year of acquisition and none in the year of disposal", uchakavu wa mali iliyotupwa hautahesabiwa kwa mwaka huu. Uchakavu wa mali iliyobaki utahesabiwa kwa salio la kufunga la mwaka uliopita baada ya kutoa gharama na uchakavu wa mali iliyotupwa.
- Hebu tufanye hesabu kwa njia nyingine, kwa kutumia salio la kuanzia la thamani halisi ya kitabu kabla ya kutupa mali, kisha kutoa uchakavu wa mali iliyotupwa.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Gharama ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000.
- Mkusanyiko wa Uchakavu (Juni 1, 2014) = Sh. 10,039,000.
- Gharama ya mali iliyotupwa = Sh. 3,140,000.
- Mkusanyiko wa uchakavu wa mali iliyotupwa = Sh. 2,200,000.
- Gharama ya mali iliyobaki = Sh. 15,120,000 - Sh. 3,140,000 = Sh. 11,980,000.
- Mkusanyiko wa uchakavu wa mali iliyobaki = Sh. 10,039,000 - Sh. 2,200,000 = Sh. 7,839,000.
- Thamani halisi ya kitabu ya mali iliyobaki = Sh. 11,980,000 - Sh. 7,839,000 = Sh. 4,141,000.
- Uchakavu wa mwaka kwa mali iliyobaki = Sh. 4,141,000 12.5% = Sh. 517,625.
- Kuna uwezekano wa tafsiri tofauti hapa. Kwa kawaida, uchakavu wa reducing balance huhesabiwa kwa salio la kufunga la mwaka uliopita. Ikiwa mali ilitupwa katikati ya mwaka, uchakavu huhesabiwa kwa muda wa matumizi. Lakini kwa kuwa "A full year's depreciation is provided in the year of acquisition and none in the year of disposal", uchakavu wa mali iliyotupwa hautahesabiwa kwa mwaka huu. Uchakavu wa mali iliyobaki utahesabiwa kwa salio la kufunga la mwaka uliopita baada ya kutoa gharama na uchakavu wa mali iliyotupwa.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia rahisi zaidi kwa kuzingatia sheria ya "none in the year of disposal".
- Uchakavu wa Mitambo na Vifaa = (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hii inamaanisha uchakavu wa mali yote iliyokuwepo mwanzoni mwa mwaka. Lakini kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuanzia - Mkusanyiko wa uchakavu wa kuanzia) kiwango cha uchakavu.
- Thamani halisi ya kitabu ya Mitambo na Vifaa (Juni 1, 2014) = Sh. 15,120,000 - Sh. 10,039,000 = Sh. 5,081,000.
- Uchakavu wa mwaka = Sh. 5,081,000 12.5% = Sh. 635,125.
- Hata hivyo, kwa kuwa mali ilitupwa, uchakavu wa mali iliyotupwa hautahesabiwa. Kwa hivyo, tunahitaji kuhesabu uchakavu kwa mali iliyobaki.
- *Hebu tutumie njia ya kawaida ya reducing balance: (Gharama ya kuan
Still stuck on this one?
Ask a follow-up, and the answer starts from this question.
More Accounting Questions
Handwritten Step-by-Step Solution
Get this as a handwritten image on WhatsApp — like a tutor wrote it for you.
Try on WhatsApp