
We read your photo as:
From the following information, prepare the Profit and Loss Appropriation Account for the year ended 31st March 2021 in each of the following cases: (i) Profit before interest on loan Rs 21,000 (ii) L
ScanSolve AI Answer
Step-by-step solution
2 stepsयहां प्रश्न 8 का हल दिया गया है:
सबसे पहले, पार्टनर्स द्वारा दिए गए ऋण पर ब्याज की गणना करें। पार्टनरशिप डीड के अभाव में, पार्टनर के ऋण पर 6% प्रति वर्ष की दर से ब्याज दिया जाता है। ऋण 1 अक्टूबर, 2020 को दिए गए थे, इसलिए ब्याज 6 महीने (1 अक्टूबर 2020 से 31 मार्च 2021) के लिए गणना की जाएगी।
X के ऋण पर ब्याज की गणना करें।
X का ऋण = ₹80,000
ब्याज दर = 6% प्रति वर्ष
अवधि = 6 महीनेY के ऋण पर ब्याज की गणना करें।
Y का ऋण = ₹40,000
ब्याज दर = 6% प्रति वर्ष
अवधि = 6 महीनेकुल ऋण पर ब्याज = ₹2,400 + ₹1,200 = ₹3,600
अब, प्रत्येक केस में लाभ/हानि का वितरण करें। ऋण पर ब्याज लाभ के विरुद्ध एक प्रभार है, इसलिए इसे लाभ-हानि खाते से घटाया जाता है, भले ही फर्म को नुकसान हो।
Case 1: यदि ब्याज से पहले का लाभ ₹21,000 है।
वितरण योग्य लाभ = ब्याज से पहले का लाभ - ऋण पर ब्याजलाभ-हानि अनुपात = 2:3
X का हिस्सा = ₹17,400 \times \frac{2}{5} = ₹6,960
Y का हिस्सा = ₹17,400 \times \frac{3}{5} = ₹10,440
वितरण:- X का लाभ: ₹6,960
- Y का लाभ: ₹10,440
Case 2: यदि ब्याज से पहले का लाभ ₹5,000 है।
वितरण योग्य लाभ = ब्याज से पहले का लाभ - ऋण पर ब्याजलाभ-हानि अनुपात = 2:3
X का हिस्सा = ₹1,400 \times \frac{2}{5} = ₹560
Y का हिस्सा = ₹1,400 \times \frac{3}{5} = ₹840
वितरण:- X का लाभ: ₹560
- Y का लाभ: ₹840
Case 3: यदि ब्याज से पहले का लाभ ₹3,000 है।
वितरण योग्य लाभ = ब्याज से पहले का लाभ - ऋण पर ब्याजलाभ-हानि अनुपात = 2:3
X का हिस्सा = ₹600 \times \frac{2}{5} = ₹240
Y का हिस्सा = ₹600 \times \frac{3}{5} = ₹360
वितरण:- X का नुकसान: ₹240
- Y का नुकसान: ₹360
Case 4: यदि ब्याज से पहले का नुकसान ₹1,400 है।
कुल नुकसान = ब्याज से पहले का नुकसान + ऋण पर ब्याजलाभ-हानि अनुपात = 2:3
X का हिस्सा = ₹5,000 \times \frac{2}{5} = ₹2,000
Y का हिस्सा = ₹5,000 \times \frac{3}{5} = ₹3,000
वितरण:- X का नुकसान: ₹2,000
- Y का नुकसान: ₹3,000
Still stuck on this one?
Ask a follow-up, and the answer starts from this question.
More Accounting Questions
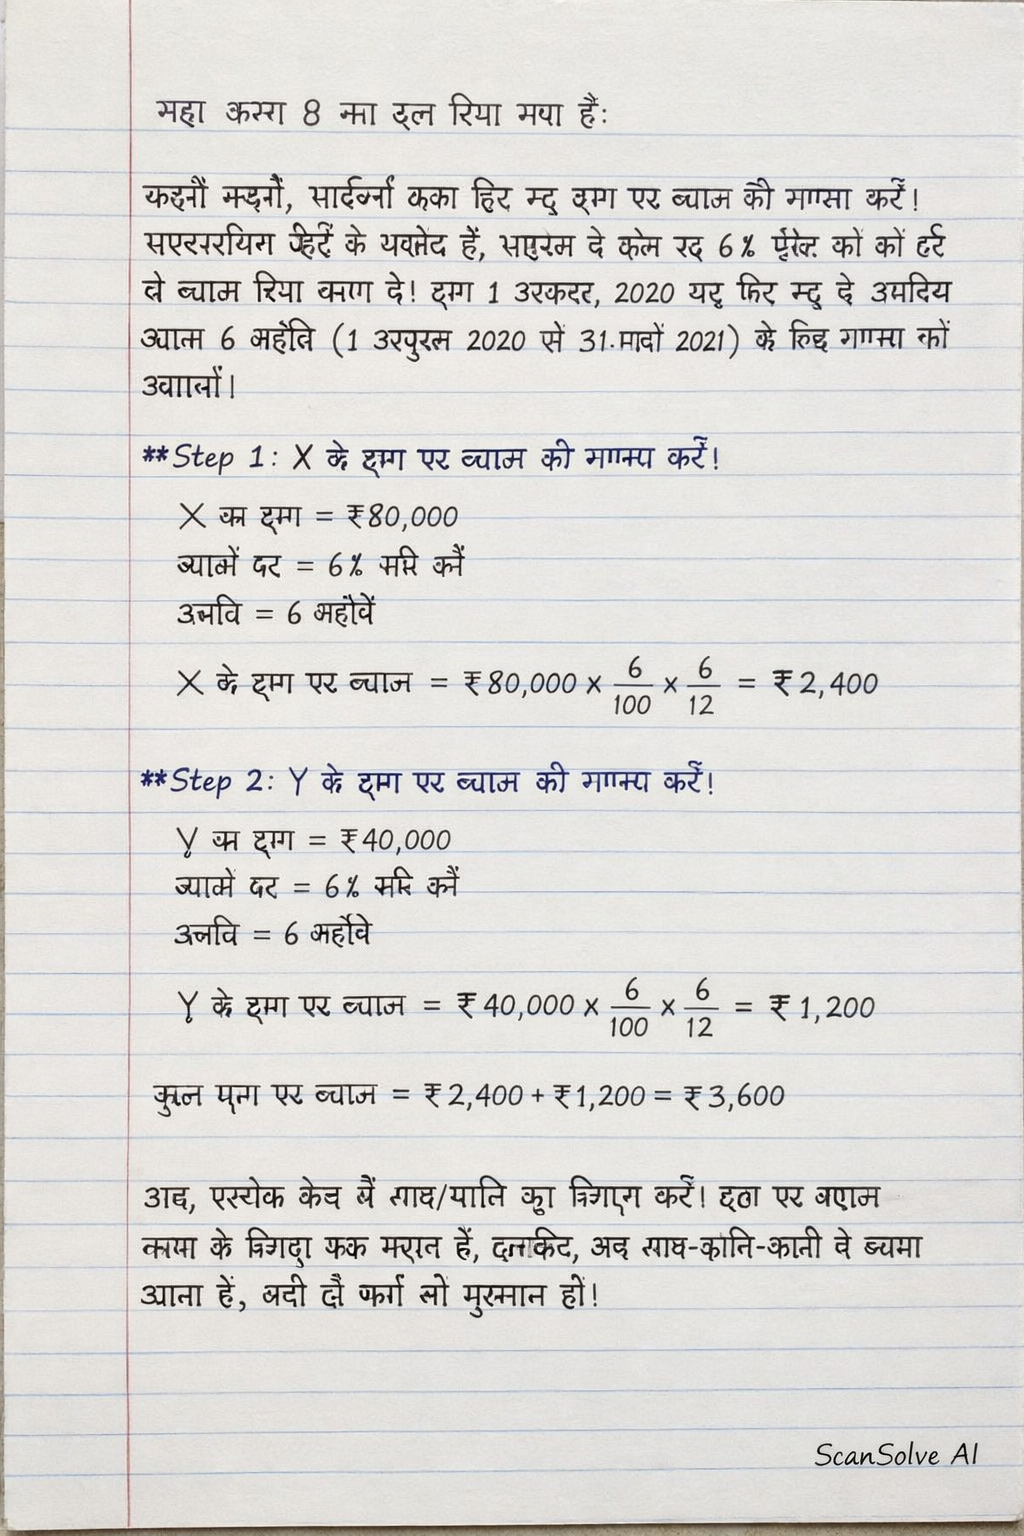
Handwritten Step-by-Step Solution
Get this as a handwritten image on WhatsApp — like a tutor wrote it for you.
Try on WhatsApp