We read your photo as:

Give answers in English

English

ScanSolve AI Answer

Answers

3 parts
b(i)

Sh. 0\textbf{Sh. 0}

b(ii)

27,596\textbf{27,596}

18,344\textbf{18,344}

b(iii)

51,540\textbf{51,540}

Step-by-step solution

9 steps

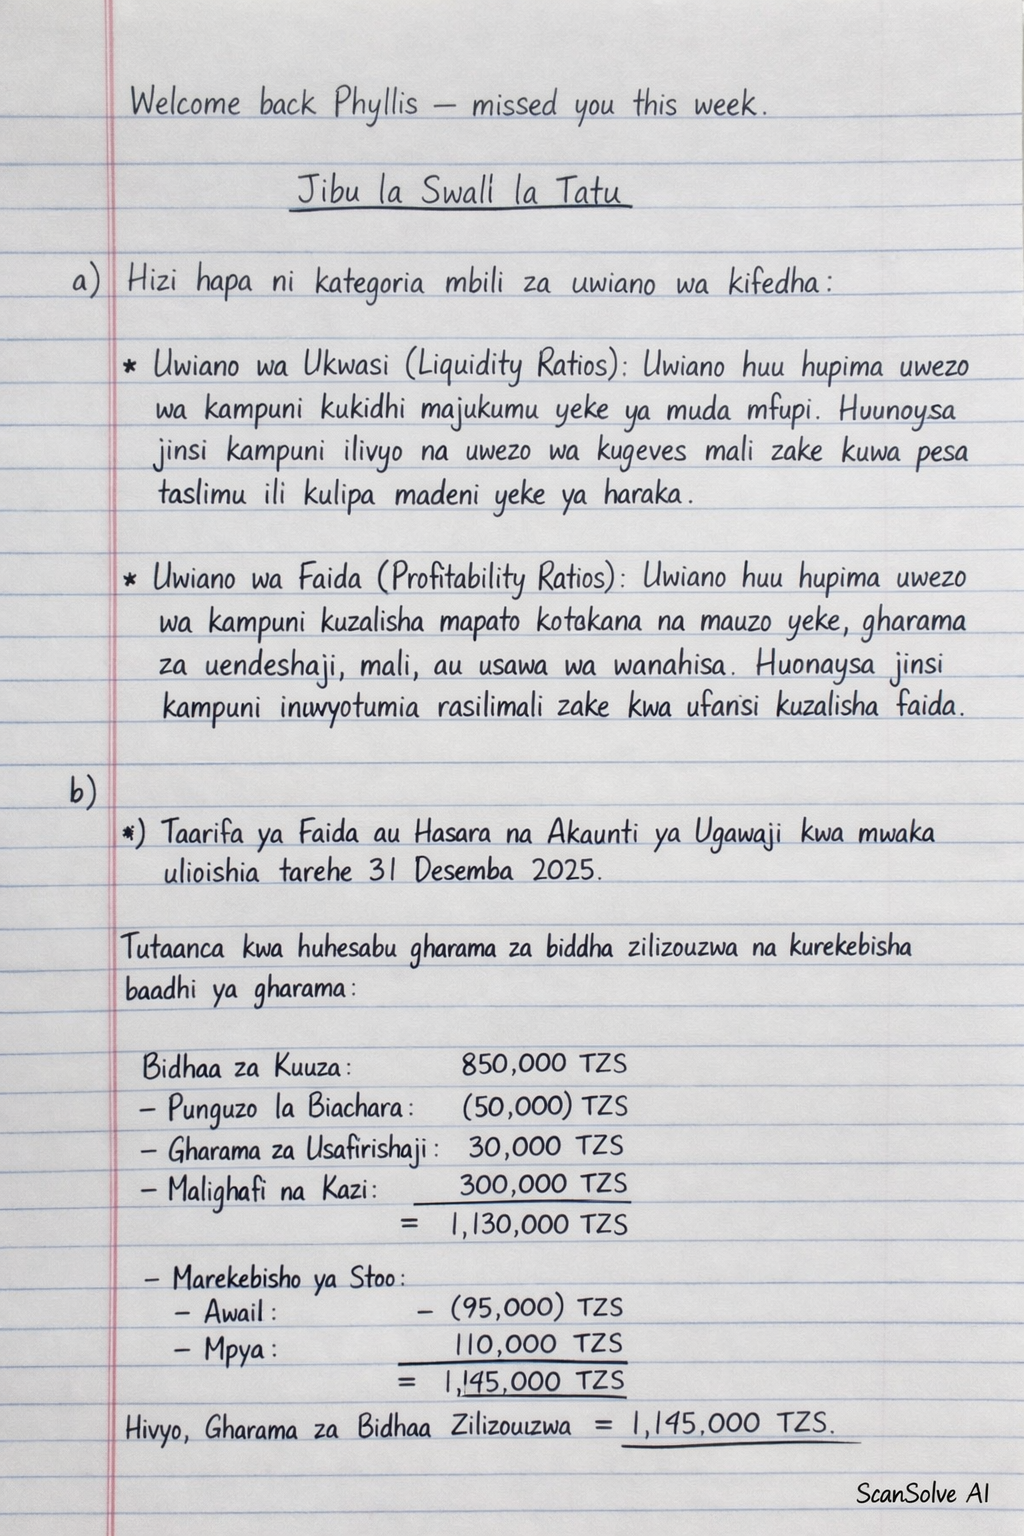
Jibu la Swali la Tatu

Part a

Hizi hapa ni kategoria mbili za uwiano wa kifedha

  • Uwiano wa Ukwasi (Liquidity Ratios): Uwiano huu hupima uwezo wa kampuni kukidhi majukumu yake ya muda mfupi. Huonyesha jinsi kampuni ilivyo na uwezo wa kugeuza mali zake kuwa pesa taslimu ili kulipa madeni yake ya haraka.
  • Uwiano wa Faida (Profitability Ratios): Uwiano huu hupima uwezo wa kampuni kuzalisha mapato kutokana na mauzo yake, gharama za uendeshaji, mali, au usawa wa wanahisa. Huonyesha jinsi kampuni inavyotumia rasilimali zake kwa ufanisi kuzalisha faida.

Part b(i)

Sh. 0\textbf{Sh. 0}

**Taarifa ya Faida au Hasara na Akaunti ya Ugawaji kwa mwaka ulioishia tarehe 31 Desemba 2025

Tutaanza kwa kuhesabu gharama za bidhaa zilizouzwa na kurekebisha baadhi ya gharama.

Hesabu za Awali:

  1. Gharama za Bidhaa Zilizouzwa (Cost of Goods Sold - COGS)

    Inventory ya Kufungua (1 Jan 2025)=Sh. 6,000Manunuzi=Sh. 32,000Inventory ya Kufunga (31 Dec 2025)=Sh. 8,400COGS=Sh. (6,000+32,000−8,400)=Sh. 29,600\begin{align*} \text{Inventory ya Kufungua (1 Jan 2025)} &= \text{Sh. } 6,000 \\ \text{Manunuzi} &= \text{Sh. } 32,000 \\ \text{Inventory ya Kufunga (31 Dec 2025)} &= \text{Sh. } 8,400 \\ \text{COGS} &= \text{Sh. } (6,000 + 32,000 - 8,400) \\ &= \text{Sh. } 29,600 \end{align*}
  2. Kodi ya Pango Iliyorekebishwa (Adjusted Rent)

    Kodi ya Pango (Trial Balance)=Sh. 4,000Kodi ya Pango Iliyolimbikizwa=Sh. 400Kodi ya Pango Iliyorekebishwa=Sh. (4,000+400)=Sh. 4,400\begin{align*} \text{Kodi ya Pango (Trial Balance)} &= \text{Sh. } 4,000 \\ \text{Kodi ya Pango Iliyolimbikizwa} &= \text{Sh. } 400 \\ \text{Kodi ya Pango Iliyorekebishwa} &= \text{Sh. } (4,000 + 400) \\ &= \text{Sh. } 4,400 \end{align*}
  3. Gharama za Jumla Zilizorekebishwa (Adjusted General Expenses)

    Gharama za Jumla (Trial Balance)=Sh. 2,800Gharama za Kibinafsi za Washirika=Sh. 200Gharama za Jumla Zilizorekebishwa=Sh. (2,800−200)=Sh. 2,600\begin{align*} \text{Gharama za Jumla (Trial Balance)} &= \text{Sh. } 2,800 \\ \text{Gharama za Kibinafsi za Washirika} &= \text{Sh. } 200 \\ \text{Gharama za Jumla Zilizorekebishwa} &= \text{Sh. } (2,800 - 200) \\ &= \text{Sh. } 2,600 \end{align*}
  4. Ushuru wa Vifaa vya Ofisi (Depreciation on Office Equipment)

    Thamani ya Vifaa vya Ofisi=Sh. 5,000Kiwango cha Ushuru=10%Ushuru=10%×Sh. 5,000=Sh. 500\begin{align*} \text{Thamani ya Vifaa vya Ofisi} &= \text{Sh. } 5,000 \\ \text{Kiwango cha Ushuru} &= 10\% \\ \text{Ushuru} &= 10\% \times \text{Sh. } 5,000 \\ &= \text{Sh. } 500 \end{align*}
  5. Hasara Zinazotarajiwa za Mikopo (Expected Credit Losses)

    Wadaiwa wa Biashara=Sh. 7,200Kiwango cha Hasara=5%Hasara Zinazotarajiwa=5%×Sh. 7,200=Sh. 360\begin{align*} \text{Wadaiwa wa Biashara} &= \text{Sh. } 7,200 \\ \text{Kiwango cha Hasara} &= 5\% \\ \text{Hasara Zinazotarajiwa} &= 5\% \times \text{Sh. } 7,200 \\ &= \text{Sh. } 360 \end{align*}
  6. Riba kwa Michoro (Interest on Drawings)

    • Amina: 5%×Sh. 4,800=Sh. 2405\% \times \text{Sh. } 4,800 = \text{Sh. } 240
    • Otieno: 5%×Sh. 3,600=Sh. 1805\% \times \text{Sh. } 3,600 = \text{Sh. } 180
    • Jumla: Sh. (240+180)=Sh. 420\text{Sh. } (240 + 180) = \text{Sh. } 420
  7. Riba kwa Mtaji (Interest on Capital)

    • Amina: 10%×Sh. 24,000=Sh. 2,40010\% \times \text{Sh. } 24,000 = \text{Sh. } 2,400
    • Otieno: 10%×Sh. 16,000=Sh. 1,60010\% \times \text{Sh. } 16,000 = \text{Sh. } 1,600
    • Jumla: Sh. (2,400+1,600)=Sh. 4,000\text{Sh. } (2,400 + 1,600) = \text{Sh. } 4,000

    Taarifa ya Faida au Hasara na Ugawaji

    Taarifa ya Faida au HasaraSh. ’000Sh. ’000Mauzo60,000Punguza: Gharama za Bidhaa ZilizouzwaInventory ya Kufungua6,000Manunuzi32,000Jumla ya Bidhaa Zinazopatikana kwa Mauzo38,000Punguza: Inventory ya Kufunga(8,400)(29,600)Faida Ghafi30,400Punguza: Gharama za UendeshajiMishahara na Ujira8,000Kodi ya Pango (4,000 + 400)4,400Gharama za Jumla (2,800 - 200)2,600Ushuru wa Vifaa vya Ofisi500Hasara Zinazotarajiwa za Mikopo360Jumla ya Gharama za Uendeshaji(15,860)Faida Halisi Kabla ya Ugawaji14,540Akaunti ya UgawajiFaida Halisi Kabla ya Ugawaji14,540Ongeza: Riba kwa MichoroAmina240Otieno180420Jumla ya Faida Inayopatikana kwa Ugawaji14,960Punguza: Riba kwa MtajiAmina2,400Otieno1,600(4,000)Punguza: Mishahara ya WashirikaAmina3,000Otieno2,400(5,400)Faida Inayoweza Kugawanywa5,560Ugawaji wa Faida (3:2)Amina (35×5,560)3,336Otieno (25×5,560)2,224(5,560)Salio la FaidaSh. 0\begin{array}{lrr} \textbf{Taarifa ya Faida au Hasara} & \textbf{Sh. '000} & \textbf{Sh. '000} \\ \text{Mauzo} & & 60,000 \\ \text{Punguza: Gharama za Bidhaa Zilizouzwa} & & \\ \quad \text{Inventory ya Kufungua} & 6,000 & \\ \quad \text{Manunuzi} & 32,000 & \\ \quad \text{Jumla ya Bidhaa Zinazopatikana kwa Mauzo} & 38,000 & \\ \quad \text{Punguza: Inventory ya Kufunga} & (8,400) & (29,600) \\ \text{Faida Ghafi} & & 30,400 \\ \text{Punguza: Gharama za Uendeshaji} & & \\ \quad \text{Mishahara na Ujira} & 8,000 & \\ \quad \text{Kodi ya Pango (4,000 + 400)} & 4,400 & \\ \quad \text{Gharama za Jumla (2,800 - 200)} & 2,600 & \\ \quad \text{Ushuru wa Vifaa vya Ofisi} & 500 & \\ \quad \text{Hasara Zinazotarajiwa za Mikopo} & 360 & \\ \quad \text{Jumla ya Gharama za Uendeshaji} & & (15,860) \\ \text{Faida Halisi Kabla ya Ugawaji} & & 14,540 \\ \textbf{Akaunti ya Ugawaji} & & \\ \text{Faida Halisi Kabla ya Ugawaji} & & 14,540 \\ \text{Ongeza: Riba kwa Michoro} & & \\ \quad \text{Amina} & 240 & \\ \quad \text{Otieno} & 180 & 420 \\ \text{Jumla ya Faida Inayopatikana kwa Ugawaji} & & 14,960 \\ \text{Punguza: Riba kwa Mtaji} & & \\ \quad \text{Amina} & 2,400 & \\ \quad \text{Otieno} & 1,600 & (4,000) \\ \text{Punguza: Mishahara ya Washirika} & & \\ \quad \text{Amina} & 3,000 & \\ \quad \text{Otieno} & 2,400 & (5,400) \\ \text{Faida Inayoweza Kugawanywa} & & 5,560 \\ \text{Ugawaji wa Faida (3:2)} & & \\ \quad \text{Amina } (\frac{3}{5} \times 5,560) & 3,336 & \\ \quad \text{Otieno } (\frac{2}{5} \times 5,560) & 2,224 & (5,560) \\ \text{Salio la Faida} & & \boxed{\textbf{Sh. 0}} \\ \end{array}

Part b(ii)

27,596\textbf{27,596}

**Akaunti za Mtaji wa Washirika (Partners' Capital Accounts)

Tutatumia akaunti za mtaji zinazobadilika (fluctuating capital accounts) kwani hakuna akaunti tofauti za sasa (current accounts) zilizotajwa.

Akaunti za MtajiAminaOtienoAminaOtienoDrSh. ’000Sh. ’000CrSh. ’000Sh. ’000Michoro4,8003,600Salio la Kufungua24,00016,000Riba kwa Michoro240180Riba kwa Mtaji2,4001,600Gharama za Kibinafsi100100Mishahara3,0002,400Salio la Kufunga c/d27,59618,344Sehemu ya Faida3,3362,22432,73622,22432,73622,224Salio la Kufungua b/d27,59618,344\begin{array}{lrr|lrr} \textbf{Akaunti za Mtaji} & \textbf{Amina} & \textbf{Otieno} & & \textbf{Amina} & \textbf{Otieno} \\ \textbf{Dr} & \textbf{Sh. '000} & \textbf{Sh. '000} & \textbf{Cr} & \textbf{Sh. '000} & \textbf{Sh. '000} \\ \hline \text{Michoro} & 4,800 & 3,600 & \text{Salio la Kufungua} & 24,000 & 16,000 \\ \text{Riba kwa Michoro} & 240 & 180 & \text{Riba kwa Mtaji} & 2,400 & 1,600 \\ \text{Gharama za Kibinafsi} & 100 & 100 & \text{Mishahara} & 3,000 & 2,400 \\ \text{Salio la Kufunga c/d} & 27,596 & 18,344 & \text{Sehemu ya Faida} & 3,336 & 2,224 \\ \hline & \textbf{32,736} & \textbf{22,224} & & \textbf{32,736} & \textbf{22,224} \\ \hline \text{Salio la Kufungua b/d} & \boxed{\textbf{27,596}} & \boxed{\textbf{18,344}} & & & \\ \end{array}

Part b(iii)

51,540\textbf{51,540}

**Taarifa ya Hali ya Kifedha kufikia tarehe 31 Desemba 2025

Hesabu za Awali:

  1. Wadaiwa wa Biashara Halisi (Net Trade Receivables)

    Wadaiwa wa Biashara=Sh. 7,200Punguza: Posho ya Hasara Zinazotarajiwa=Sh. 360Wadaiwa wa Biashara Halisi=Sh. (7,200−360)=Sh. 6,840\begin{align*} \text{Wadaiwa wa Biashara} &= \text{Sh. } 7,200 \\ \text{Punguza: Posho ya Hasara Zinazotarajiwa} &= \text{Sh. } 360 \\ \text{Wadaiwa wa Biashara Halisi} &= \text{Sh. } (7,200 - 360) \\ &= \text{Sh. } 6,840 \end{align*}
  2. Vifaa vya Ofisi Halisi (Net Office Equipment)

    Vifaa vya Ofisi=Sh. 5,000Punguza: Ushuru Uliokusanywa=Sh. 500Vifaa vya Ofisi Halisi=Sh. (5,000−500)=Sh. 4,500\begin{align*} \text{Vifaa vya Ofisi} &= \text{Sh. } 5,000 \\ \text{Punguza: Ushuru Uliokusanywa} &= \text{Sh. } 500 \\ \text{Vifaa vya Ofisi Halisi} &= \text{Sh. } (5,000 - 500) \\ &= \text{Sh. } 4,500 \end{align*}

    Taarifa ya Hali ya Kifedha

    MaliSh. ’000Sh. ’000Mali ZisizobadilikaVifaa vya Ofisi (5,000 - 500)4,500Mali ZinazobadilikaInventory ya Kufunga8,400Wadaiwa wa Biashara Halisi6,840Benki31,800Jumla ya Mali Zinazobadilika47,040Jumla ya Mali51,540Usawa na MadeniUsawa wa WashirikaMtaji - Amina27,596Mtaji - Otieno18,344Jumla ya Mtaji wa Washirika45,940Madeni ya Muda MfupiWapewaji wa Biashara5,200Kodi ya Pango Iliyolimbikizwa400Jumla ya Madeni ya Muda Mfupi5,600Jumla ya Usawa na Madeni51,540\begin{array}{lrr} \textbf{Mali} & \textbf{Sh. '000} & \textbf{Sh. '000} \\ \textbf{Mali Zisizobadilika} & & \\ \quad \text{Vifaa vya Ofisi (5,000 - 500)} & & 4,500 \\ \textbf{Mali Zinazobadilika} & & \\ \quad \text{Inventory ya Kufunga} & 8,400 & \\ \quad \text{Wadaiwa wa Biashara Halisi} & 6,840 & \\ \quad \text{Benki} & 31,800 & \\ \quad \text{Jumla ya Mali Zinazobadilika} & & 47,040 \\ \textbf{Jumla ya Mali} & & \boxed{\textbf{51,540}} \\ & & \\ \textbf{Usawa na Madeni} & & \\ \textbf{Usawa wa Washirika} & & \\ \quad \text{Mtaji - Amina} & 27,596 & \\ \quad \text{Mtaji - Otieno} & 18,344 & \\ \quad \text{Jumla ya Mtaji wa Washirika} & & 45,940 \\ \textbf{Madeni ya Muda Mfupi} & & \\ \quad \text{Wapewaji wa Biashara} & 5,200 & \\ \quad \text{Kodi ya Pango Iliyolimbikizwa} & 400 & \\ \quad \text{Jumla ya Madeni ya Muda Mfupi} & & 5,600 \\ \textbf{Jumla ya Usawa na Madeni} & & \boxed{\textbf{51,540}} \\ \end{array}
Was this helpful?

Try one yourself

A new problem that tests the same skill.

Still stuck on this one?

Ask a follow-up, and the answer starts from this question.

Got a different question?Ask your own question
Handwritten step-by-step solution preview

Handwritten Step-by-Step Solution

Get this as a handwritten image on WhatsApp — like a tutor wrote it for you.

Try on WhatsApp